Płatności i terminale
Płatności BLIK dla firm: akceptacja i rozliczenia
BLIK to polski standard rozliczeniowy.
Płatności BLIK w firmie: zastosowanie i rozliczenia
BLIK to polski standard rozliczeniowy. Użytkownik generuje w aplikacji bankowej sześciocyfrowy kod, którym zapłaci, wypłaci gotówkę z bankomatu, wykona przelew BLIK albo opłaci rachunek bez podawania danych karty. System płatności BLIK działa od 2015 r.
Operatorem systemu jest Polski Standard Płatności, który uzyskał zgodę Prezesa Narodowego Banku Polskiego na prowadzenie Systemu Płatności BLIK. NBP zakwalifikował BLIK do kategorii systemowo ważnych systemów płatności — decyzją z 9 września 2026 r.; od 2022 r. system należał do istotnych systemów płatności detalicznych.
Skala użycia: w pierwszym półroczu 2026 r. zrealizowano 1,6 mld transakcji BLIKIEM o łącznej wartości 244,8 mld zł, średnio 8,7 mln operacji dziennie, a na koniec czerwca z systemu aktywnie korzystało 21,6 mln użytkowników. BLIK działa w e-commerce i w punktach stacjonarnych, w przelewach na telefon, wypłatach gotówki i płatnościach powtarzalnych.
Firmy rozliczają BLIKIEM także własne płatności: w aplikacji iPKO biznes uprawnienia do płatności BLIK nadaje administrator, a rachunek do tych płatności musi być prowadzony w PLN.
W firmie liczy się nie tylko udostępnienie metody, ale obsługa transakcji: pracownicy powinni wiedzieć, gdzie sprawdzić status płatności, jak powiązać ją z zamówieniem i kto składa dyspozycję zwrotu. Te zasady warto opisać razem z obsługą terminala lub bramki, żeby sprzedaż i księgowość pracowały na spójnych zapisach.
Przy rozliczaniu sprzedaży odróżniaj potwierdzenie pojedynczej płatności od ewidencji zwrotu i uzgodnienia wpływów z operatorem. Każdy zapis odpowiada na inne pytanie: czy zamówienie opłacono, czy klientowi zwrócono pieniądze i czy wpływy zgadzają się z ewidencją firmy.
Kluczowe daty w historii systemu BLIK
- 2015 r.Uruchomienie systemu BLIK
- 2022 r.BLIK został zakwalifikowany do kategorii istotnych systemów płatności detalicznych
- 9 września 2026 r.NBP zakwalifikował BLIK do kategorii systemowo ważnych systemów płatności
Akceptacja BLIK: terminal, bramka i BLIK on-site
Firma musi umożliwić zapłatę instrumentem płatniczym wszędzie tam, gdzie faktycznie prowadzi działalność — tak stanowi art. 19a ust. 1 Prawa przedsiębiorców. Obowiązek nie dotyczy przedsiębiorców zwolnionych z ewidencjonowania sprzedaży na kasie rejestrującej. Wymóg spełnia terminal, softPOS w telefonie, BLIK lub przelew na numer telefonu.
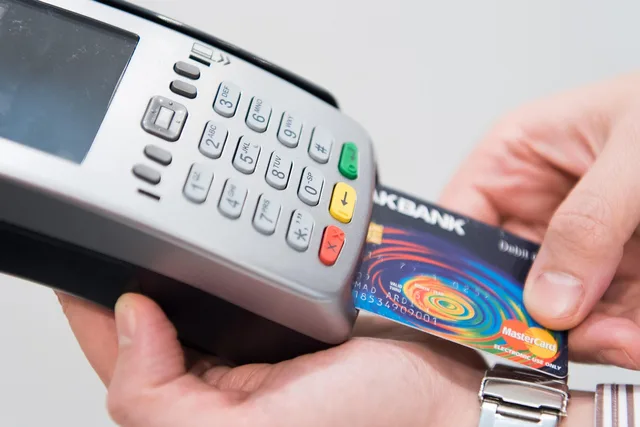
Akceptację BLIK firma uruchamia przez terminal, bramkę płatniczą lub agenta rozliczeniowego. W punkcie stacjonarnym klient generuje sześciocyfrowy kod w aplikacji bankowej, wpisuje go na terminalu i potwierdza transakcję w aplikacji. Nie każdy terminal obsługuje BLIK — trzeba to sprawdzić przed wyborem urządzenia; pod koniec marca 2026 r. w Polsce działało 1,41 mln terminali w ponad milionie punktów handlowo-usługowych.
BLIK na terminalu zyskuje na popularności: w pierwszym półroczu 2024 r. zapłacono tak 258 mln razy, o 58 proc. więcej niż rok wcześniej. Terminale umożliwiają również cashback, czyli wypłatę gotówki w sklepie: klient podaje dodatkową kwotę, którą kasjer wydaje po sfinalizowaniu transakcji.
W standardowej akceptacji online BLIK wymaga przekierowania do bramki płatniczej. BLIK on-site, czyli Level 0, eliminuje ten krok: klient finalizuje zamówienie i wybiera BLIK lub BLIK on-site — opcja może być dostępna już w koszyku — a sześciocyfrowy kod z aplikacji banku wpisuje na stronie sklepu. Nie ma przejścia na stronę bramki ani banku.
Efektem jest krótsza ścieżka zakupowa i mniej przerw w procesie. Arkadiusz Bulc, Key Account Manager w Tpay, mówi: „Klienci cenią sobie płynność i szybkość transakcji, które są możliwe dzięki płatnościom on-site. Nie ma przerw w procesie zakupu, co przekłada się na lepsze doświadczenia użytkownika i zwiększenie sprzedaży”.
Z BLIK-a w wersji Level 0 może skorzystać każdy sprzedawca udostępniający płatności Tpay; dzięki dedykowanej instrukcji wdrożenie sprowadza się do niewielkiego zaangażowania programisty. Rozwiązanie wdrożono m.in. w Blikom i sklepie Kubota. Obok BLIK on-site Tpay wymienia Widget One Click.
Bezpieczeństwo płatności BLIK z perspektywy sprzedawcy
Kody BLIK są jednorazowe i sześciocyfrowe; wpisuje się je na terminalu lub na stronie bramki płatniczej. Kod jest ważny tylko przez chwilę — w aplikacji iPKO biznes można go wykorzystać przez 105 sekund od wyświetlenia, a potem trzeba wygenerować nowy. Potwierdzeniem jest powiadomienie push i PIN w aplikacji banku; na ekranie autoryzacji widać kwotę i miejsce wykonania transakcji.
Bezpieczeństwo techniczne wzmacniają szyfrowanie, tokenizacja i gwarancja banków; BLIK nie wymaga podawania danych karty płatniczej. Największym ryzykiem nie są błędy systemu, lecz socjotechnika — oszustwa „na znajomego” lub „na pracownika banku”. Dlatego pracownik firmy nie powinien prosić klienta o kod BLIK ani podawać własnego kodu przez telefon lub w mediach społecznościowych.
Po stronie sprzedawcy liczy się kilka zasad. Potwierdzaj realizację zamówienia statusem transakcji w panelu operatora lub integracji, a nie ekranem pokazywanym przez klienta. Przed zatwierdzeniem PIN-em czytaj powiadomienie push i sprawdzaj kwotę oraz odbiorcę. Szkol personel, by nie wypytywał o kody BLIK i wiedział, jak reagować, gdy klient twierdzi, że nie inicjował płatności.
Zalety i ryzyka akceptacji BLIK dla firmy
- Zalety
- Szybka ścieżka zakupowa, niski koszt, bezpieczne szyfrowanie, brak podawania danych karty
- Ryzyka
- Oszustwa typu „na znajomego”, nieautoryzowane transakcje, potrzeba szkolenia personelu
Zwroty BLIK: odrębna operacja i dokumentacja
Zwrot klientowi obsługuj jako odrębną operację, a nie próbę cofnięcia pierwotnej płatności. Płatności i przelewy BLIK są rozliczane w czasie rzeczywistym, poza cyklem standardowych sesji Elixir, a w aplikacji bankowej nie ma przycisku „cofnij przelew BLIK”. Najpierw porównaj zamówienie z potwierdzonym statusem płatności i ustal kwotę do zwrotu.
Sprawdź w panelu lub dokumentacji swojego operatora, jak złożyć dyspozycję zwrotu i jak rozpoznać jej status; obsługa zwrotu nie wygląda tak samo u każdego operatora. Po wykonaniu dyspozycji zachowaj potwierdzenie oraz dane pozwalające powiązać ją z pierwotną transakcją. Nie informuj klienta, że zwrot został zakończony, dopóki nie masz potwierdzenia jego statusu.
Jeśli środki trafiły do niewłaściwego odbiorcy, przygotuj datę, godzinę, kwotę, numer telefonu odbiorcy i zdjęcie potwierdzenia. Bank może skontaktować się z bankiem odbiorcy i przekazać prośbę o zwrócenie środków, a gdy odbiorca nie odpowie, może udostępnić jego dane w celu działania sądowego. Nie obiecuj cofnięcia BLIK po autoryzacji.
W rejestrze zwrotów zapisuj powiązanie z zamówieniem i pierwotną płatnością, kwotę zwrotu, status operacji oraz potwierdzenie dyspozycji. Własna procedura powinna określać, kto sprawdza płatność, kto składa dyspozycję i kto informuje klienta o jej statusie, a także gdzie przechowujecie potwierdzenia.
Proces obsługi zwrotu BLIK w firmie
- Sprawdź status płatności i zamówienie
- Zgłoś dyspozycję zwrotu w panelu operatora
- Zachowaj potwierdzenie i powiąż z transakcją pierwotną
- Informuj klienta dopiero po potwierdzeniu statusu zwrotu
Reklamacje i oszustwa „na BLIK” – procedura dla firmy
Typowe oszustwa „na BLIK” to podszycie się pod znajomego albo fałszywego konsultanta banku, a po reklamacji w sprawach BLIK pojawia się odmowa banku. Ryzyko wynika przede wszystkim z socjotechniki, nie z błędów systemu. Podstawowa zasada: nigdy nie podawaj kodu BLIK przez telefon ani w wiadomościach w mediach społecznościowych, nawet jeśli rozmówca podaje się za znajomego lub sprzedawcę.
W sporze z bankiem kluczowe są trzy pojęcia: autoryzacja, nieautoryzowana transakcja płatnicza i rażące niedbalstwo — wokół nich bank buduje odpowiedź reklamacyjną. To, że technicznie wykonano wszystkie czynności autoryzacyjne, nie przesądza jeszcze, że bank jest zwolniony z odpowiedzialności. Oszustwo na BLIK nie zawsze wyklucza zwrot pieniędzy, ale nie w każdej sprawie zwrot się należy.
Podstawą jest Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych, a interpretacja zasady D+1 wynika wprost z jej przepisów oraz motywu 71 dyrektywy PSD II. To na dostawcy usług płatniczych spoczywa ciężar udowodnienia, że transakcja płatnicza została autoryzowana i prawidłowo zapisana w systemie.
Bank obowiązuje zasada bezwarunkowego zwrotu kwoty nieautoryzowanej transakcji płatnikowi, chyba że ma uzasadnione i należycie udokumentowane podstawy, aby podejrzewać oszustwo płatnika. Trzymając się literalnego brzmienia ustawy, zgłoszenie nieautoryzowanej transakcji to zgłoszenie, a nie reklamacja. Odpowiedź na reklamację usługi płatniczej przysługuje w terminie 15 dni roboczych, a nie 30 dni kalendarzowych.
Zgodnie z zasadą D+1, obowiązującą od 20 grudnia 2018 r., zwrot skradzionych środków powinien trafić do klienta nie później niż do końca dnia roboczego następującego po dniu, w którym stwierdzono lub zgłoszono nieautoryzowaną transakcję. Po utracie środków niezwłocznie zgłoś sprawę bankowi, zabezpiecz dowody, zachowaj historię rachunku i przygotuj opis przebiegu zdarzenia.
Jeśli klient firmy zgłasza, że padł ofiarą oszustwa, personel powinien zabezpieczyć dane transakcji i poinformować go, że sprawę zgłasza się do własnego banku. Firma nie powinna żądać od klienta kodu BLIK ani sama ustalać odpowiedzialności — to rola banku i ewentualnie organów prowadzących postępowanie.
Rozliczenia BLIK: uzgadnianie operacji, prowizje i terminy
Rozliczenia sprzedaży BLIK prowadź oddzielnie od statusu pojedynczej płatności: przy zamówieniu sprawdzaj, czy płatność została potwierdzona, a przy uzgadnianiu ewidencji porównuj zapisy sprzedaży, zwroty i wpływy.
Stawki prowizji zależą od operatora i kanału akceptacji. W standardowym cenniku mBanku prowizja wynosi 0,50 proc. wartości transakcji + 6 gr przez pierwszych 12 miesięcy korzystania z usługi. Całkowity koszt stacjonarnego terminala płatniczego to zwykle ok. 0,5–0,7 proc. wartości transakcji, a przyjmowanie BLIK ma być tańsze niż płatności kartami płatniczymi.
Na koszt terminala składają się: miesięczna dzierżawa — zwykle około 50 zł; marża agenta rozliczeniowego — zazwyczaj kilka groszy od transakcji, choć zdarzają się marże zerowe; opłata interchange — maksymalnie 0,2 proc. dla kart debetowych i 0,3 proc. dla kredytowych; opłata systemowa organizacji płatniczych, takich jak VISA i Mastercard. Polska Bezgotówkowa oferuje darmowe terminale przez pięć miesięcy.
Środki z zapłaty są księgowane na koncie firmy zwykle już w kolejnym dniu roboczym. Dokumenty i raporty oraz terminy wypłat określa umowa i cennik danego operatora — tam sprawdzasz moment wpływu środków za transakcje.
Uzgadnianie polega na dopasowaniu zamówień do statusów płatności, a zwrotów do pierwotnych transakcji. Rozdziel w ewidencji trzy strumienie: płatności zrealizowane, zwroty i korekty oraz sprawy sporne; pozycje wymagające wyjaśnienia zapisuj osobno i sprawdzaj przed zamknięciem okresu rozliczeniowego.
Dokumentacja powinna obejmować datę, godzinę, kwotę, identyfikator transakcji, status, dane odbiorcy — jeśli mają zastosowanie — oraz potwierdzenie płatności. Przy reklamacji lub sporze z bankiem klient potrzebuje daty, godziny, kwoty, numeru telefonu odbiorcy i zdjęcia potwierdzenia; firma powinna przechowywać analogiczne dane.
Z bankiem firma rozlicza sprawy reklamacyjne i nieautoryzowane transakcje płatnicze, a z operatorem — płatności, zwroty i korekty. Taki podział pozwala wskazać, które pozycje są zamknięte, a które wymagają wyjaśnienia.
Checklista: wdrożenie i obsługa BLIK w firmie
- Wybierz kanały akceptacjiterminal w punktach stacjonarnych, bramkę płatniczą w e-commerce, a jeśli chcesz skrócić ścieżkę zakupową — BLIK on-site (Level 0) z kodem wpisywanym na stronie sklepu.
- Sprawdź, czy wybrany terminal obsługuje BLIK, i podpisz umowę z bankiem lub firmą obsługującą płatności.
- Wdróż BLIK on-site przez agenta rozliczeniowegoz wersji Level 0 może skorzystać każdy sprzedawca udostępniający płatności Tpay, a wdrożenie sprowadza się do dedykowanej instrukcji i niewielkiego zaangażowania programisty.
- Przeszkol zespółnie proś klienta o kod BLIK, nie podawaj kodów przez telefon ani w mediach społecznościowych, a przed potwierdzeniem PIN-em czytaj powiadomienia push z kwotą i odbiorcą.
- Informuj klientów, że kod BLIK jest jednorazowy i sześciocyfrowy, płatność potwierdza się w aplikacji bankowej, a kodu nie wolno udostępniać osobom trzecim.
- Ustal procedurę zwrotówprzed dyspozycją sprawdź zamówienie i status płatności, zwrot zarejestruj jako osobną operację, zachowaj potwierdzenie i powiąż je z pierwotną transakcją.
- Ustal procedurę reklamacji i oszustwniezwłocznie zgłoś sprawę bankowi, zabezpiecz dowody i historię rachunku oraz przygotuj opis przebiegu zdarzenia; pamiętaj o terminie 15 dni roboczych na odpowiedź i o zasadzie D+1.
- Uzgadniaj transakcje na bieżącodopasowuj statusy płatności do zamówień, zwroty do pierwotnych transakcji, a wpływy do ewidencji firmy.
- Sprawdź w cenniku swojego operatora stawkę prowizji i termin wypłaty środków, a w ewidencji rozdzielaj płatności, zwroty i pozycje wymagające wyjaśnienia.