Płatności i terminale
Płatności bezgotówkowe w firmie: terminale, BLIK i rozliczenia
Dla wielu klientów płatność bez gotówki — kartą, telefonem lub BLIK-iem — to już standard.
Bezgotówka w firmie: co daje i od czego zacząć
Dla wielu klientów płatność bez gotówki — kartą, telefonem lub BLIK-iem — to już standard. W analizie o terminalach płatniczych portal Biznesplan-24 podkreśla, że akceptacja bezgotówki stała się kluczowym elementem strategii sprzedażowych wielu firm. Rosnąca liczba transakcji kartami i aplikacjami mobilnymi stawia coraz większe wymagania sklepom, usługodawcom i przedsiębiorstwom z różnych branż.
Skala jest duża: prawie 44 proc. małych i średnich firm ma terminal płatniczy, a blisko co piąta korzysta z bramki płatniczej, która pozwala przyjmować płatności przez internet. Trzech na czterech Polaków regularnie wybiera płatności bezgotówkowe — 38 proc. zawsze, gdy ma taką możliwość, 23 proc. kilka razy w tygodniu, a 14 proc. raz w tygodniu.
Bezgotówka nie jest już domeną dużych miast: 67 proc. mieszkańców wsi regularnie płaci bez użycia gotówki. Jeśli Twoja firma działa lokalnie, brak terminala albo BLIK-u zawęża grono klientów mocniej, niż się wydaje.
Zalety przyjmowania bezgotówki to wygoda klienta i szybsza obsługa, większa skłonność do zakupów (co przekłada się na sprzedaż), bezpieczeństwo transakcji wyższe niż przy gotówce oraz łatwiejsze śledzenie transakcji, wspierające analizy finansowe i planowanie budżetu. Ten sam materiał ostrzega, że brak terminala płatniczego może prowadzić do utraty klientów i spadku konkurencyjności.
Punkt wyjścia: ustal, jak klienci naprawdę chcą płacić (w punkcie, w terenie, online), ile transakcji obsługujesz i jaką rolę odgrywa dziś gotówka. To pokaże, czy wystarczy BLIK, czy potrzebny będzie terminal — stacjonarny lub mobilny — albo rozwiązanie do sprzedaży internetowej. Sprawdź również ofertę swojego banku dla konta firmowego: dostępność usług BLIK w bankach bywa różna.
Zalety i wady przyjmowania płatności bezgotówkowych w firmie
- ZaletyWygoda klienta, szybsza obsługa, większa skłonność do zakupów, bezpieczeństwo wyższe niż przy gotówce, łatwiejsze śledzenie transakcji, wspieranie analiz finansowych i planowania budżetu
- WadyKoszty obsługi terminali i usług rozliczeniowych, ryzyko awarii systemu, konieczność aktualizacji technologii, ograniczenia dostępności u niektórych klientów (np. niekorzystających z aplikacji bankowych)
Rozwój płatności bezgotówkowych w Polsce – kluczowe momenty
- 29 stycznia 2015 r.Wejście w życie ustawy o zmianie ustawy o usługach płatniczych – wprowadzenie limitów interchange
- Luty 2024 r.Publikacja rankingu kont firmowych z usługą BLIK przez Bankier.pl
- 2023 r.Wyróżnienie najbardziej wpływowych kobiet branży płatniczej przez Cashless.pl
Terminal płatniczy – konieczność czy narzędzie dopasowane do sprzedaży?
Terminal płatniczy dopasuj do modelu sprzedaży. Brak urządzenia bywa odczuwalny: gdy klient nie ma gotówki, a Ty nie przyjmujesz kart ani płatności mobilnych, sprzedaż może nie dojść do skutku. W materiale Biznesplan-24 napisano wprost, że brak terminala może prowadzić do utraty klientów i spadku konkurencyjności.
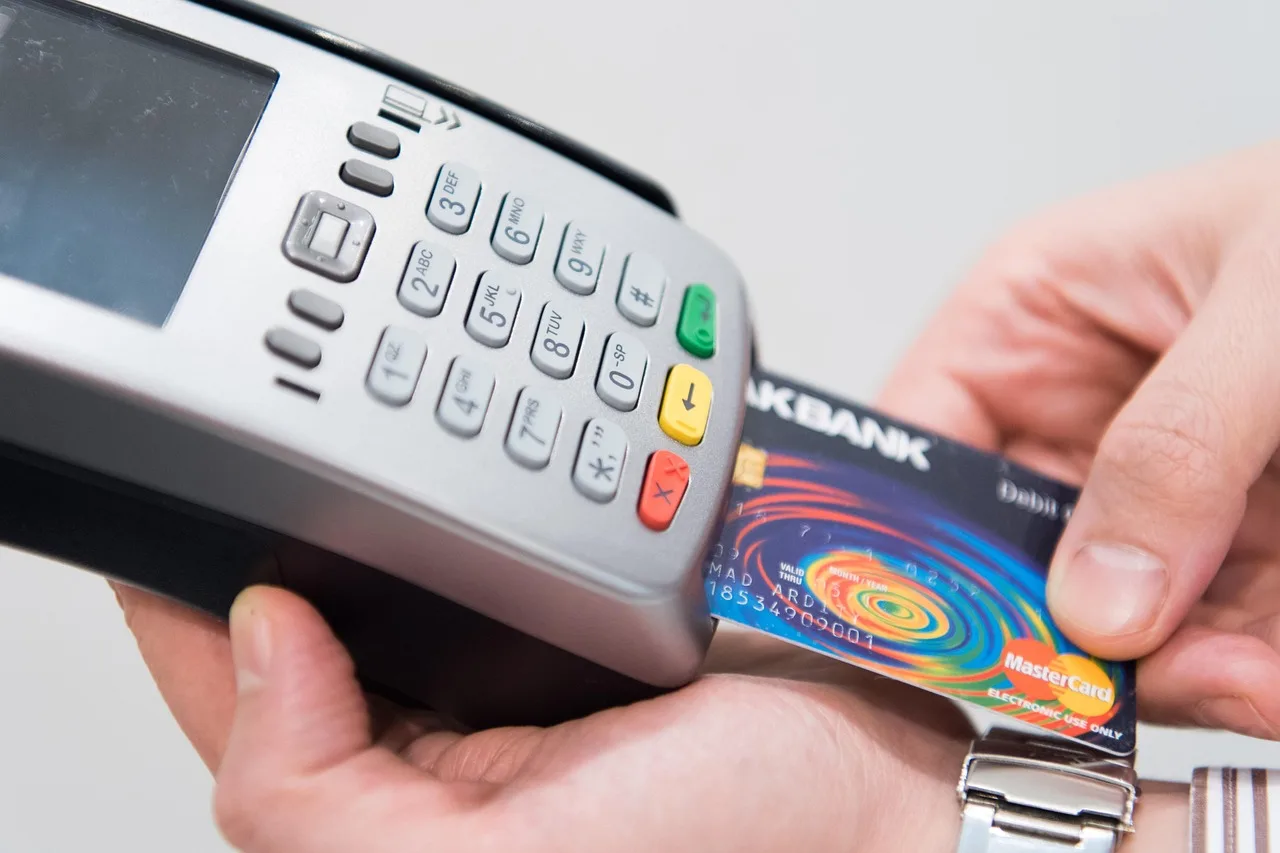
Rynek oferuje rozwiązania pod specyfikę działalności. Prosty podział obejmuje: terminal stacjonarny (do punktów sprzedaży, sprawdza się w sklepach stacjonarnych), terminal mobilny (płatności w terenie, przydatny m.in. dostawcom usług) oraz rozwiązanie online (dla e-commerce, integrujące się z platformami sprzedażowymi). Ten podział opisuje analiza Biznesplan-24.
Współczesny terminal obsługuje nie tylko karty. Przy kasie klient może zapłacić BLIK-iem: informuje sprzedawcę o wyborze metody, generuje w aplikacji banku 6-cyfrowy kod, wpisuje go na terminalu i potwierdza transakcję w telefonie. ING na stronie o BLIK-u dla firm podaje, że potwierdzenie następuje PIN-em w aplikacji mobilnej ING Business, i podkreśla, że płatność odbywa się bez karty i bez gotówki. Erste opisuje potwierdzenie płatności w telefonie.
Dostawców terminali na polskim rynku nie brakuje. eService, jeden z największych dostawców czytników kart do punktów handlowo-usługowych, uruchomił 500 terminali do obsługi kart bezstykowych — m.in. w restauracjach McDonald's, salonikach Ruchu i Euro Aptekach.
PolCard from Fiserv poza terminalami oferuje aplikację płatniczą PolCard® Go na urządzenia z systemem Android, bramkę płatniczą oraz Generator Linków, który przenosi klienta bezpośrednio na stronę płatności. Im więcej metod akceptujesz, tym większa konkurencyjność firmy.
Terminal to także usługi dodatkowe: cashback, czyli wypłata gotówki w sklepie, wpłata pieniędzy na kartę oraz obsługa płatności w obcej walucie bez karty wielowalutowej (DCC). Takie opcje mogą przyciągnąć klientów i przynieść dodatkowy zysk.
BLIK w firmie: jak działa i gdzie można go wykorzystać
Mechanizm BLIK-a jest prosty: płacący podaje 6-cyfrowy jednorazowy kod BLIK, a transakcję zatwierdza PIN-em w aplikacji mobilnej swojego banku. Jak wyjaśnia blik.com, nie trzeba logować się do bankowości internetowej ani przepisywać haseł, kodów SMS czy danych karty płatniczej — wystarczy telefon z aplikacją mobilną banku. Kod bywa oznaczany jako sześciocyfrowy (XXX-XXX), co pokazuje przykład Erste.
Zastosowań jest kilka i pasują do różnych sytuacji firmowych: płatności w internecie, płatności w kasie sklepu, przelew na telefon oraz wpłaty i wypłaty gotówki. blik.com wymienia też BLIK Płacę Później. Erste opisuje wypłatę z bankomatu BLIK-iem: wybierasz w bankomacie opcję wypłaty BLIK, generujesz kod w aplikacji, wpisujesz go w bankomacie, a wypłatę potwierdzasz w telefonie.
Dla przedsiębiorców liczą się warianty biznesowe. ING udostępnia BLIK dla biznesu w bankowości ING Business: płatności 6-cyfrowym kodem potwierdzanym PIN-em w aplikacji mobilnej ING Business. Wśród możliwości są zakupy firmowe w internecie bez podawania danych, płatności w terminalu, przelew na telefon oraz transakcje gotówkowe bez karty — wpłaty i darmowe wypłaty w bankomatach ING i sieci Planet Cash. Erste kieruje BLIK dla firm do właścicieli jednoosobowych działalności gospodarczych korzystających z aplikacji Erste i podkreśla, że za BLIK nie płacisz, a wypłaty z bankomatu kosztują 0 zł.
Płatności BLIK-iem w internecie z kodem obsługują m.in. ING Bank, Bank Millennium, Alior Bank, mBank, PKO Bank Polski, Bank Pekao, Credit Agricole, BNP Paribas, Nest Bank, VeloBank, Bank Pocztowy, Erste Bank, BOŚ Bank, KBS, UniCredit, Revolut oraz banki spółdzielcze z Grupy SGB i Grupy BPS. Dostępność metody zależy więc od banku, w którym klient ma rachunek.
Przed stałym włączeniem BLIK-a do procesu sprzedaży sprawdź, czy Twój bank wspiera konkretne funkcje, z których chcesz korzystać. Przy płatnościach powtarzalnych blik.com wprost zaleca weryfikację, czy bank obsługuje tę metodę. Ranking kont firmowych z usługą Blik opublikowany przez Bankier.pl w lutym 2024 r. pokazuje, że banki różnią się dostępnością i ceną usług BLIK oraz dodatkowymi premiami za transakcje.
Przyjmowanie BLIK-a w sklepie i online – przebieg płatności
W sklepie stacjonarnym kolejność wygląda tak: klient informuje sprzedawcę, że chce zapłacić BLIK-iem, generuje w aplikacji mobilnej banku 6-cyfrowy kod, wpisuje go na terminalu, a potem potwierdza płatność w telefonie. ING podaje, że potwierdzenie następuje PIN-em w aplikacji mobilnej ING Business; Erste opisuje potwierdzenie płatności w telefonie. Różnica względem karty: klient nie używa karty i nie podaje jej danych.
W internecie jest podobnie, z tą różnicą, że kod wpisuje się na stronie sklepu: klient wybiera BLIK w sklepie internetowym, wyświetla kod w aplikacji bankowej, przepisuje go w oknie płatności i zatwierdza transakcję PIN-em w aplikacji banku — tak opisuje to blik.com. Erste podaje podobny przebieg, wskazując, że kod można w oknie płatności również skopiować, a płatność potwierdza się w telefonie.
Jest też wariant szybszy — bez wpisywania kodu. Jeśli dodasz sklep internetowy lub przeglądarkę do „zapamiętanych” w aplikacji bankowej, przy kolejnych zakupach wystarczy wybrać BLIK i potwierdzić transakcję w telefonie. blik.com wyjaśnia, że listą zapamiętanych sklepów i przeglądarek można zarządzać w aplikacji banku, a ING potwierdza, że ustawienia znajdują się w sekcji BLIK-a w aplikacji mobilnej.
Płatności w internecie bez wpisywania kodu obsługują Alior Bank, ING Bank Śląski, Bank Millennium, mBank, Erste Bank, PKO Bank Polski, Bank Pekao i VeloBank. Ta lista jest krótsza niż lista banków obsługujących płatność z kodem, co warto sprawdzić przed promowaniem szybszej ścieżki u siebie.
Dla obsługi klienta najważniejsza korzyść pozostaje ta sama: nie trzeba podawać ani przepisywać danych karty, nie ma logowania do bankowości internetowej, a tożsamość potwierdza PIN w aplikacji banku. Dla sprzedawcy to krótsza i mniej awaryjna ścieżka płatności — o ile terminal lub sklep internetowy obsługują tę metodę.
Dla sklepu oznacza to jedno: jeśli bank klienta nie obsługuje BLIK-u albo terminal nie przyjmuje tej metody, płatność nie dojdzie do skutku. Listę banków obsługujących BLIK sprawdź przed wdrożeniem, a nie po pierwszej reklamacji przy kasie.
Banki obsługujące płatności BLIK bez kodu (szybsza ścieżka)
- Alior BankTak
- ING Bank ŚląskiTak
- Bank MillenniumTak
- mBankTak
- Erste BankTak
- PKO Bank PolskiTak
- Bank PekaoTak
- VeloBankTak
Przebieg płatności BLIK w sklepie stacjonarnym
- Klient informuje sprzedawcę o chęci zapłaty BLIK-iem
- Klient generuje 6-cyfrowy kod w aplikacji mobilnej banku
- Kod wpisuje się na terminalu
- Klient potwierdza płatność PIN-em w aplikacji bankowej
Płatności powtarzalne i przelewy na telefon – dodatkowe możliwości dla firm
Płatności powtarzalne BLIK przydają się do opłat za usługi, subskrypcje i abonamentów. Mechanizm według blik.com: płacący zgadza się na włączenie płatności powtarzalnej i wybiera na stronie sklepu „Płatności powtarzalne BLIK”. Następnie wprowadza kod BLIK z aplikacji banku, zapoznaje się z danymi płatności powtarzalnej na ekranie potwierdzania i — jeśli wszystko się zgadza — potwierdza oraz tworzy taką płatność. Kolejne płatności są pobierane automatycznie albo po potwierdzeniu w aplikacji bankowej. blik.com zaleca sprawdzenie, czy Twój bank wspiera tę metodę.
Druga funkcja to przelew na telefon BLIK — dla firm, które chcą szybko przekazać środki kontrahentowi lub osobie współpracującej bez przepisywania numeru rachunku. ING opisuje to tak: wysyłasz przelew na numer telefonu odbiorcy, pieniądze trafiają na jego konto natychmiast, a wystarczy konto i telefon z aplikacją ING Business. Bank podaje limity: do 1000 zł jednorazowo i do 5000 zł dziennie. Według informacji ING odbieranie przelewów na telefon BLIK nie jest jeszcze w tym banku dostępne.
Z perspektywy konta firmowego ważny jest wybór rachunku, na który mają wpływać pieniądze. Erste wyjaśnia, że do jednego numeru telefonu można podłączyć tylko jedno konto — osobiste lub firmowe — a rachunek można zmienić w dowolnym momencie w ustawieniach BLIK-a. Erste wskazuje też, że przelew na telefon można zrealizować z konta osobistego i firmowego, wybierając odpowiedni profil klienta. Jeśli z BLIK-a na telefon korzysta więcej niż jedna osoba w firmie, ustal to z księgowością.
Rozliczenia i analiza transakcji bezgotówkowych w firmie
Podstawowa przewaga rozliczeń bezgotówkowych nad gotówkowymi to zapis cyfrowy. W analizie Biznesplan-24 zwrócono uwagę, że dzięki terminalom łatwo śledzić wszystkie transakcje, co ułatwia analizy finansowe i planowanie budżetu. Podobnie jest z BLIK-iem — każda transakcja zostawia ślad w aplikacji bankowej i systemie sprzedaży, więc można ją później dopasować do konkretnej sprzedaży.
W praktyce porządek w rozliczeniach opiera się na kilku nawykach: regularnym dopasowywaniu wpływów do wystawionych dokumentów i paragonów, kontroli przepływów pieniężnych w ustalonych okresach oraz wykorzystywaniu danych transakcyjnych do decyzji — np. o tym, w jakich godzinach i kanałach klienci płacą najczęściej. Rozdziel w księgowaniu kanały płatności (terminal, BLIK, przelew), bo łatwiej wtedy wychwycić rozbieżności i zwroty.
Opłata interchange to główny składnik opłaty, jaką punkt handlowo-usługowy przekazuje przez agenta rozliczeniowego do banków za akceptację kart. Maksymalne stawki są ograniczone ustawowo: 0,2 proc. wartości transakcji dla kart debetowych oraz 0,3 proc. dla kart kredytowych i innych niż debetowe i kredytowe.
Limity wynikają z ustawy z 28 listopada 2014 r. o zmianie ustawy o usługach płatniczych, która weszła w życie 29 stycznia 2015 r. Jeśli umowa z agentem rozliczeniowym przewiduje wyższą stawkę interchange, stosuje się stawkę maksymalną z ustawy.
Na polskim rynku usług płatniczych działa kilkunastu agentów rozliczeniowych. Przed podpisaniem umowy porównaj ofertę przynajmniej kilku — to najprostszy sposób, by wybrać warunki najlepsze dla Twojej firmy.
Ranking kont firmowych z usługą Blik z lutego 2024 r. wygrał Santander Bank Polska z Kontem Firmowym Godne Polecenia — pierwsze miejsce w opłatach podstawowych, usługach Blik i premiach moneyback. Dalej znalazły się BIZnest Konto z Nest Banku i mBiznes konto Standard z mBanku.
W „Promocji Godnej Polecenia” Santander daje bezterminowe zwolnienie z opłat za korzystanie z konta i karty debetowej, przelewy zewnętrzne przez bankowość online oraz wypłaty w każdym bankomacie krajowym.
W dalszej części zestawienia znalazły się Alior Bank iKonto Biznes, Citi Handlowy CitiKonto, ING Bank Śląski Konto Direct dla Firmy i Bank Pekao Konto Przekorzystne Biznes. PKO Konto Firmowe zajęło drugie miejsce w rankingu premii za transakcje.
Osobna kwestia to koszty i profity po stronie rachunku firmowego. Ranking Bankier.pl z lutego 2024 r. porównywał konta firmowe m.in. pod kątem dostępności i cen usług BLIK oraz premii w formie moneyback za transakcje kartą debetową i płatności BLIK. Sam fakt, że bank obsługuje BLIK-a, nie oznacza, że warunki są dla Twojej firmy korzystne. Ogólne dane o opłatach zmieniają się w czasie, więc potwierdź je w aktualnej taryfie banku lub u operatora terminala.
Przy przelewach na telefon BLIK pamiętaj o limitach i o tym, że pieniądze trafiają na konto odbiorcy natychmiast. To wygodne, ale wymaga ustalonej procedury wewnętrznej: kto może inicjować takie przelewy i z jakiego rachunku.
Porównanie banków w rankingu kont firmowych z usługą BLIK (luty 2024)
Jak dobrać płatności bezgotówkowe do swojego biznesu
Przy wyborze rozwiązania przejdź przez kilka pytań w ustalonej kolejności. Po pierwsze: gdzie sprzedajesz? Sklep lub punkt obsługi klienta to naturalne miejsce na terminal stacjonarny, usługi u klienta albo w terenie — na terminal mobilny, a sprzedaż przez internet — na rozwiązanie online zintegrowane z platformą sprzedażową. Ten podział typów terminali opisuje analiza Biznesplan-24.
Po drugie: jak płacą Twoi klienci i jak często? Jeśli dominują płatności zdalne i subskrypcje, kluczowa będzie obsługa BLIK-a na stronie oraz płatności powtarzalne. Jeśli sprzedajesz w punkcie, pamiętaj, że BLIK w sklepie stacjonarnym działa przy terminalu — klient wpisuje kod na urządzeniu POS — więc bez terminala obsługującego BLIK-a ta forma płatności przy kasie nie zadziała. Sprawdź to przed podpisaniem umowy na urządzenie.
Po trzecie: koszty i warunki. W Erste za BLIK nie płacisz, a wypłaty z bankomatu są bez opłat — ale to warunki jednego banku i jednej usługi. Ranking kont firmowych z usługą Blik (Bankier.pl, luty 2024 r.) pokazuje, że banki różnią się opłatami, dostępnością usług BLIK i premiami za transakcje, dlatego porównanie własnej oferty z rynkiem powtarzaj przy każdym przeglądzie kosztów. Sprawdź też, czy Twój bank wspiera konkretne funkcje, o których myślisz — np. płatności powtarzalne albo odbieranie przelewów na telefon.
Przy rozmowie z agentem rozliczeniowym punktem odniesienia są ustawowe limity interchange: 0,2 proc. dla kart debetowych i 0,3 proc. dla kart kredytowych. To stawki maksymalne, więc każdą propozycję powyżej nich możesz zakwestionować, powołując się na przepisy.
Po stronie urządzeń porównaj dostawców. eService to jeden z największych w Polsce dostawców czytników kart do punktów handlowo-usługowych, a PolCard from Fiserv łączy terminale z aplikacją PolCard® Go na Androida, bramką płatniczą i Generatorem Linków. Sprawdź, czy dana oferta obejmuje cashback i obsługę DCC.
Po czwarte: funkcje dodatkowe, które mogą przydać się w codziennej pracy. Należą do nich: zakupy firmowe w internecie bez podawania danych firmowych, transakcje gotówkowe bez karty, wpłaty i wypłaty w bankomatach sieci partnerskich, przelew na telefon z konta firmowego, możliwość zarządzania zapamiętanymi sklepami i przeglądarkami w aplikacji banku. Lista priorytetów powinna wynikać z Twojej codziennej rutyny operacyjnej, a nie z liczby dostępnych opcji.
Przed podpisaniem umowy sprawdź jeszcze, w których bankach Twoi klienci faktycznie mają BLIK-a. Płatności z kodem obsługują ING Bank, Bank Millennium, Alior Bank, mBank, PKO Bank Polski, Bank Pekao, Credit Agricole, BNP Paribas, Nest Bank, VeloBank, Bank Pocztowy, Erste Bank, BOŚ Bank, KBS, UniCredit i Revolut, a bez kodu — Alior Bank, ING Bank Śląski, Bank Millennium, mBank, Erste Bank, PKO Bank Polski, Bank Pekao i VeloBank.
Nie ma jednej odpowiedzi „terminal czy BLIK”. Najczęściej sprawdza się układ mieszany. BLIK działa jako szybka metoda płatności online i przy kasie, terminal jest dopasowany do miejsca sprzedaży, a porządek w rozliczeniach opiera się na danych transakcyjnych. Zacznij od tego, co realnie blokuje sprzedaż dziś, a dopiero potem rozbudowuj wachlarz metod płatności.